一个包里三百个车位,评估价三千没人要:有人按八百收走,三年零售两万——利润藏在哪
先摆一笔让常规思维卡壳的账(案例已脱敏,数值为经验还原)。
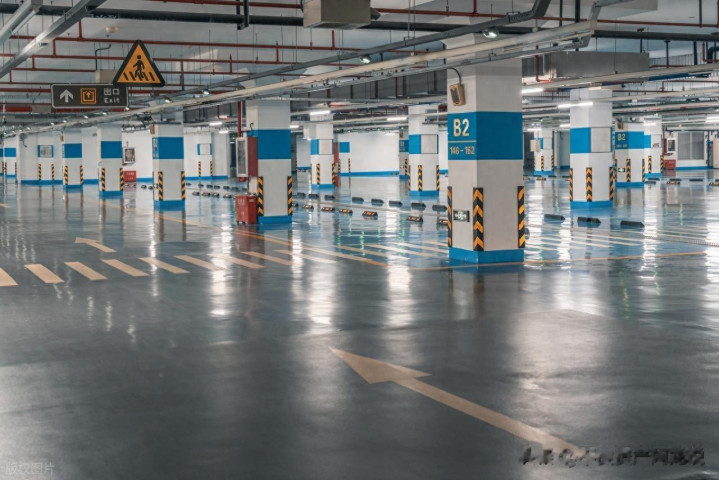
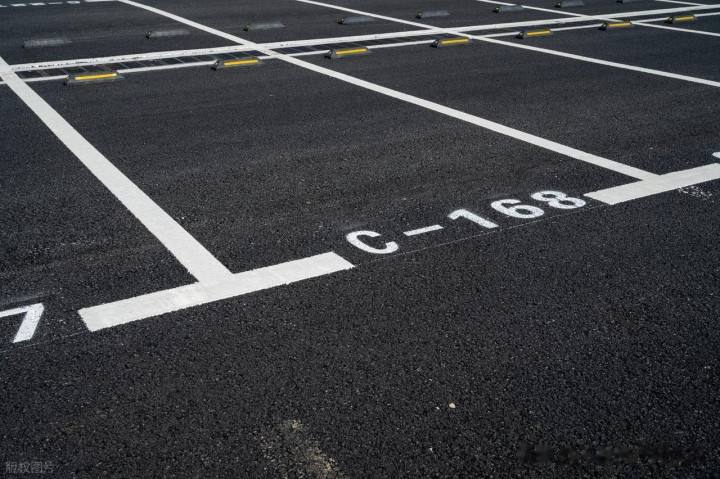
某破产房企的清算资产清单里,有一项“附属车位及储藏间包”:三个地下车库,共六百余个产权车位加储藏间,单体评估均价三千元。流拍两次,债权人一筹莫展——评估机构给出的理由很充分:单体价值过低,单独执行的成本高于执行所得,市场无人问津。
后来,一家本地机构按均价八百元打包收走了整个包。三年时间,按产权性质合法零售,单件成交价稳定在1.8万至2.5万区间,去化超七成。粗算下来,这个“没人要”的包,利润率超过三倍。
同一批车位,评估三千没人要,八百收走两万卖出——车没变,位没变,变的是聚合方式。这就是本文的核心判断:车位、储藏间这类边角资产,单件是尘埃,打包是矿——尘埃与矿的区别,不在物质,在聚合方式。这类资产的利润,从不来自资产升值,而来自一次完整的“流动性转换”:把机构甩不掉的流动性差的整包,拆成业主刚需的流动性好的单件,批发价与零售价之间的价差,本质是对“时间、耐心与流量”的定价。
本篇按贸易生意的结构展开:进货(为什么能便宜收)—管仓(怎么拿得住)—出货(凭什么卖得贵),三段推演之后,给出参与门槛与纪律清单。
一、进货端:机构为什么愿意“跳楼价”甩卖边角资产包
理解价差的第一步,是站在出让方(银行、AMC、破产管理人)的视角算一笔管理成本账。对他们而言,边角资产不是资产,是成本中心:
机构视角的成本项
单体车位/储藏间
大额抵押资产
说明
尽调与评估成本
单件几千元,占资产值比例畸高
摊薄后可忽略
管理成本与价值严重不对称
执行变现难度
单件拍卖无人报名,流拍常态化
有市场深度
单体执行难是折价的第一来源
持有管理成本
物业费、巡查、台账,年年发生
相对可控
拖一年亏一年
去化通道
无
有(挂牌、协议转让)
机构缺乏面向几百个业主的零售能力
看清这张表,价差的第一层逻辑就浮出来了:机构的不良处置体系是为大额资产设计的,边角资产在这个体系里是“错配资产”——它的处置成本结构,决定了机构宁可极深折扣一次性出清,也不愿背上几百个“小额麻烦”的管理负担。
这就是批发价的本质:批发价的便宜,不是卖方慷慨,是卖方在向买方转移一整套管理成本与零售职能。你收下的不是资产包,是一份“零售业务代理权”——而绝大多数机构,恰恰没有做零售的基因。
第二层逻辑同样关键:单体执行难是流动性折价的第一来源。一个车位单独上拍,评估费、公告费、执行费加起来可能超过成交价,法院与债权人都缺乏动力;但当几百个车位聚合成一个包,单位处置成本被摊薄,交易在商业上重新成立。聚合本身创造了流动性——这是边角资产第一重的认知门槛:单看是尘埃,聚起来才有被定价的资格。
二、管仓端:拿得住的前提——产权、合规与规模效应
低价进货只是故事的一半。边角资产包的持有期,是这门生意的“成本消耗期”,管不好仓,批发价差会被持有成本全部吃掉。这一段讲三件事:确权、合规红线、规模效应。
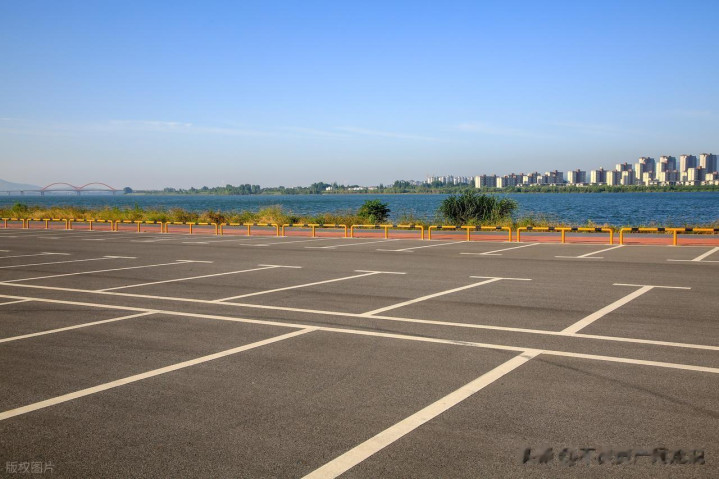
第一,确权是生死线。车位资产的产权状态必须逐个核验:产权车位(有独立不动产权证)与人防车位(只有使用权,法律上不得出售产权,只能租赁且租期受限制)是两种完全不同的资产。人防车位是本生意最大的法律红线——把人防车位当产权车位卖,利润会变成罚单,还可能触及更严重的责任。尽调时必须以不动产登记簿为准,逐个核对、分区登记、分类定价,混装定价是这个行当最常见的翻车姿势。
第二,合规底线要前置。民法典及物业管理相关规定明确,建筑区划内规划用于停放汽车的车位应当优先满足业主需要——这意味着零售的对象必须以本小区业主为主,对外销售受到限制;同时,租售顺序、公示义务等程序性要求需逐项满足。这些规则决定了这门生意的客群结构:你的客户天然是本盘业主,营销半径是小区而不是全城。
第三,规模效应是真护城河。几百个车位的统一持有,带来单体持有者不可能有的能力:与物业统一谈判管理费减免、集中委托法务处理历史纠纷、统一翻新标识与照明提升观感、与业委会建立批量销售的合作通道。管理成本的规模摊薄 + 销售渠道的集中建设,构成打包持有者的真实壁垒——壁垒不在钱,在运营。
持有期风险
内容
应对
产权瑕疵
无证、人防混装、抵押未解
逐个核验证照,分类建账
合规风险
优先满足业主、人防禁售
零售对象锁定本盘业主,程序公示齐全
持有成本
物业费、维护、纠纷处理
规模谈判+预算刚性化
去化不确定
业主购买意愿与支付力
分批释放、组合优惠、以租促销
三、出货端:零售溢价的三个来源——凭什么八百进两万出
出货端回答价差的另一半:零售价凭什么站得住。
来源一:刚需的支付意愿。车位对业主不是投资品,是使用刚需——有车家庭的第二辆车、访客、安全性、下雨天从车库直达电梯的体验,这些都构成真实支付意愿。批发市场按“投资价值”定价(很低),零售市场按“使用价值”定价(刚性得多)——两套定价体系之间,就是利润池。
来源二:产权的金融属性。带独立产权证的车位可以单独交易、部分场景可以融资,这是人防车位和“只有使用权的储藏间”不具备的——确权完整的车位,天然享有资产化的溢价。
来源三:组合定价的撮合能力。打包持有者可以提供单体市场给不了的交易结构:车位+储藏间组合价、多车位家庭套装、与物业费抵扣联动、“以租转售”的过渡安排。零售溢价的一半来自刚需,另一半来自交易结构的灵活性——而灵活性只有持有整包的人给得起。
环节
单价(经验示意)
逻辑
打包收购均价
800元/个
机构的流动性折价
持有期成本(3年均摊)
600元/个
物业+管理+法务
零售均价(产权车位)
20,000元/个
刚需+产权+组合灵活
单件毛利
≈18,600元
价差=流动性转换的对价
去化率70%时的整体测算
剩余30%为持有尾仓
尾仓以租养管、待市出货
四、门槛与纪律:不是捡钱,是一门慢生意
三个环节走完,把这门生意的门槛讲透,防止“听懂了就冲”的冲动。
门槛一:资金周转以年计。去化依赖业主的购买节奏,三到五年是常态周期——短钱、杠杆钱进这个市场,持有成本会先于利润杀死你。
门槛二:去化率是模型的命门。收益测算的敏感性全在去化率上:没有测算过去化路径的打包,是负资产打包。签约前必须回答:这个盘的业主结构、车辆保有、车位配比、周边行情——车位比1:1以下的盘和1:0.6的盘,是两种生意。
门槛三:合规红线一票否决。人防车位禁售、优先满足业主、程序公示——三条红线任何一条踩线,整个商业模式即不成立。这门生意的全部利润,都建立在“合法零售”这四个字上。
门槛四:能力是运营不是金融。这门生意需要的是社区谈判、物业管理关系、本地业主触达——金融模型只占三成,剩下七成是“把几百个车位管明白”的笨功夫。
五、结语:流动性折价,就是你利润的原料
三条结论收束。
第一,边角资产的利润来源是“流动性转换”,不是资产升值。机构为甩掉管理负担支付的深折扣,与业主为使用刚需支付的零售溢价之间,隔着一条“聚合—管理—零售”的价值链——你赚的是把麻烦拆成刚需的钱。
第二,这门生意的护城河是运营,纪律是合规。产权逐个确权、人防红线不碰、优先满足业主、程序公示齐全——合规不是成本项,是这个商业模式存在的前提;踩线的那一刻,利润的属性就变了。
第三,慢,是这门生意的门票价格。以年计的周期、以个数计的去化、以业主为单位的市场——它筛掉的从来不是钱少的人,是急的人。
回到开头那六百个车位。评估三千流拍两次、八百收走两万零售——变的不是车位,是看车位的人:评估师看到的是“低值资产”,机构看到的是“管理负担”,而那家机构看到的是“三百个等着车位的家庭”。
认知决定收益。资产市场最隐蔽的机会,往往不在“值钱的东西”里,而在“不值钱的东西”里——因为不值钱的东西之所以不值钱,常常只是因为,它还没遇到能把它拼起来的人。
单件是尘埃,打包是矿。认得出尘埃里藏着矿的人,赚的不是运气,是聚合的能力。
本文为行业认知分享,不构成任何投资建议。文中案例为脱敏改编、数值为经验示意,仅用于说明分析框架;车位、储藏间的产权性质、人防工程使用规则及销售限制,请以不动产登记与人民防空主管部门的正式规定为准,相关交易请依法合规开展并咨询专业机构。
联丰优配提示:文章来自网络,不代表本站观点。
- 上一篇:首胜证券 喝完的酸奶罐别丢! 厨房杂粮收纳, 一分钱不用花
- 下一篇:没有了
沪深京行情 实时轮播
热点资讯